
Jeśli masz kredyt hipoteczny ze zmiennym oprocentowaniem albo dopiero planujesz go wziąć, to WIBOR jest jednym z dwóch składników, które decydują o wysokości Twojej raty. To właśnie on sprawia, że rata potrafi się zmienić w trakcie spłaty - czasem w górę, czasem w dół. Dlatego wyjaśniam, czym dokładnie jest WIBOR, ile wynosi aktualnie, od czego zależy jego wysokość i co go w najbliższych latach zastąpi.
Najważniejsze informacje
- WIBOR to wskaźnik pokazujący, na jaki procent banki są gotowe pożyczać sobie nawzajem pieniądze. Razem z marżą banku tworzy oprocentowanie kredytu ze zmienną stopą.
- Najczęściej kredyty hipoteczne oparte są na WIBOR 1M, 3M lub 6M. Różnią się one tym, jak często bank aktualizuje oprocentowanie — odpowiednio co miesiąc, trzy lub sześć miesięcy.
- WIBOR opiera się na prognozach, więc jego wysokość pokazuje, jak banki przewidują zmiany stóp procentowych.
- Od 2027 r. nowe umowy będą zawierane w oparciu o nowy wskaźnik POLSTR, zamiast WIBOR-u. Natomiast w istniejących umowach WIBOR pozostanie aż do końca 2036 r.
Aktualny WIBOR - ile wynosi?
Wartość WIBOR-u zmienia się każdego dnia roboczego, dlatego poniższą tabelę aktualizuję regularnie. Stan na dzień podany pod tabelą:
| Wskaźnik | Aktualna wartość |
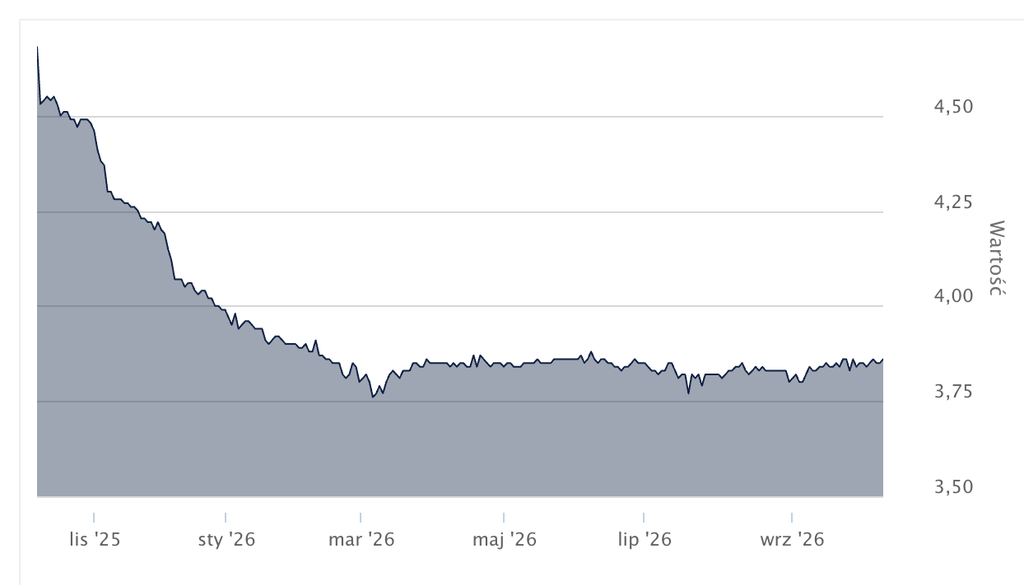
| WIBOR 1M | 3,82% |
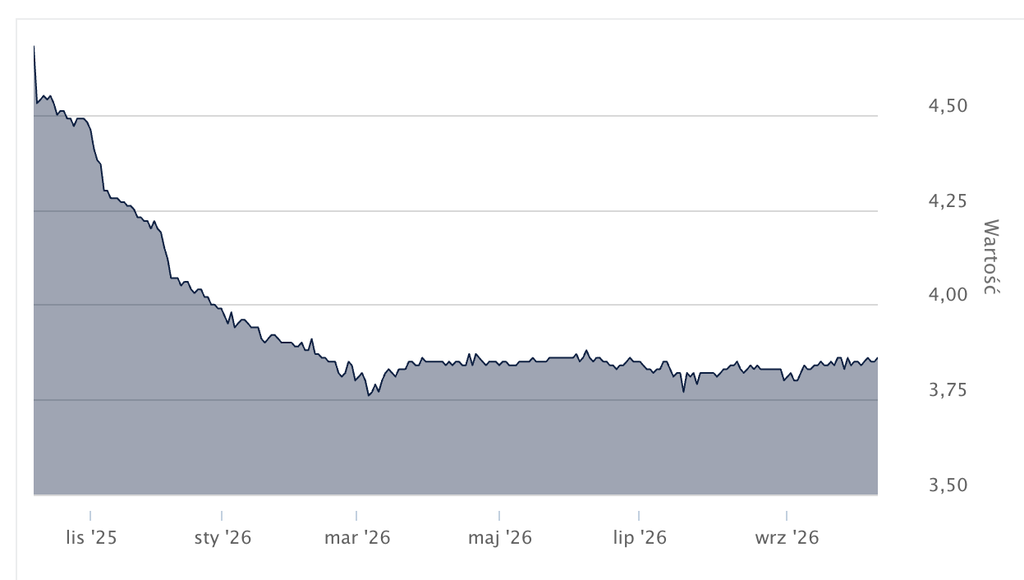
| WIBOR 3M | 3,86% |
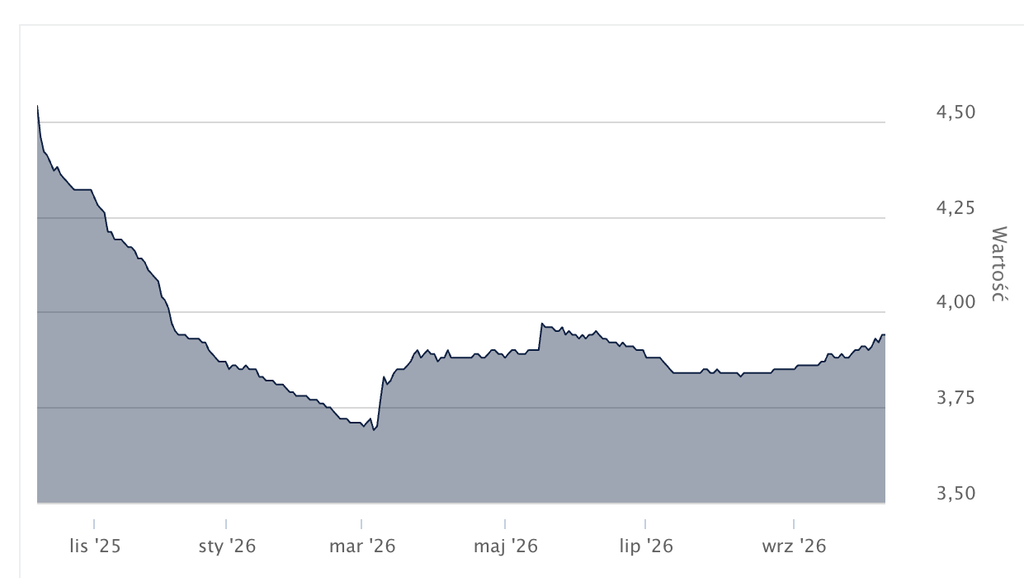
| WIBOR 6M | 3,94% |
Źródło: GPW Benchmark, stan na 9.10.2026 r.
Zwróć uwagę, że im dłuższy okres, tym wyższa stawka: WIBOR 6M jest wyższy niż 3M, a ten wyższy niż 1M. To sygnał, że banki spodziewają się w najbliższych miesiącach wzrostu stóp procentowych, choć pamiętaj, że to tylko szacunki.
Stopa referencyjna NBP, która jest głównym punktem odniesienia dla WIBOR-u, wynosi obecnie 3,75% (stan na październik 2026 r.). To właśnie wokół poziomu stóp procentowych kręci się cały mechanizm związany z WIBOR-em, który tłumaczę poniżej.
Co to jest WIBOR?
A teraz przejdźmy do tego, czym jest WIBOR (Warsaw Interbank Offered Rate). Jest to wskaźnik referencyjny, który pokazuje, na jaki procent banki są skłonne pożyczać sobie nawzajem pieniądze na określony czas. W uproszczeniu — to cena pieniądza na rynku międzybankowym.
Wskaźnik oblicza i publikuje GPW Benchmark, spółka z Grupy Giełdy Papierów Wartościowych, działająca pod nadzorem Komisji Nadzoru Finansowego (KNF). Notowania ustalane są w każdy dzień roboczy.
Dla Ciebie jako kredytobiorcy najważniejsze jest jednak to, że WIBOR to zmienna część oprocentowania Twojego kredytu. Banki pośrednio mają wpływ na jego wysokość, bo deklarują, na jaki procent pożyczyłyby sobie pieniądze. Jednak ostatecznie WIBOR jest wartością uśrednioną, taką samą dla wszystkich. Parametrem, którym bank może sterować, jest marża, ale do tego wrócimy za chwilę.
Rodzaje WIBOR — 1M, 3M i 6M. Czym się różnią?
Spotkasz się z kilkoma odmianami wskaźnika. Litera „M" oznacza miesiące, a liczba — okres, na jaki wskaźnik jest ustalany:
- WIBOR 1M — ustalany na miesiąc, oprocentowanie kredytu może być aktualizowane co 30 dni,
- WIBOR 3M — ustalany na trzy miesiące, aktualizacja co kwartał,
- WIBOR 6M — ustalany na pół roku, aktualizacja co sześć miesięcy.
W kredytach hipotecznych w Polsce najczęściej stosuje się WIBOR 1M, 3M i 6M. Bank wybiera dowolny wskaźnik, konstruując swoją ofertę i informuje Cię o tym na etapie poznawania szczegółów.
W praktyce różnica między nimi sprowadza się do tego, jak często Twoja rata reaguje na zmiany na rynku. Przy WIBOR 3M oprocentowanie aktualizuje się co trzy miesiące, więc rata zmienia się rzadziej, ale „skokowo". Przy WIBOR 6M — jeszcze rzadziej. To, który wariant masz, znajdziesz w swojej umowie kredytowej.
Jak WIBOR wpływa na ratę kredytu i od czego zależy?
Oprocentowanie kredytu hipotecznego ze zmienną stopą składa się z dwóch elementów:
- marży banku — stałej, wpisanej do umowy na cały okres kredytowania,
- stawki bazowej — czyli właśnie WIBOR-u, który się zmienia.
W praktyce oznacza to, że marża zostaje z Tobą bez zmian przez cały kredyt, a to WIBOR decyduje o tym, czy rata rośnie, czy maleje.
Sam WIBOR zależy przede wszystkim od stóp procentowych ustalanych przez Radę Polityki Pieniężnej. Gdy RPP podnosi stopy, rośnie koszt pieniądza, a wraz z nim WIBOR — i Twoja rata. Gdy stopy spadają, WIBOR z czasem również się obniża, a rata maleje.
Pamiętaj!
Zmiana stóp procentowych nie przekłada się od razu na Twoją ratę. Bank aktualizuje oprocentowanie dopiero w terminie zapisanym w umowie — przy WIBOR 3M co trzy miesiące, przy WIBOR 6M co sześć. Jeśli więc RPP obniży stopy w marcu, a Twój bank odświeża oprocentowanie dopiero w czerwcu, niższą ratę zobaczysz dopiero wtedy.
Trzeba też mieć świadomość, że WIBOR ma znaczenie nie tylko dla osób, które już spłacają kredyt. Jeśli dopiero planujesz zobowiązanie, wyższy WIBOR oznacza wyższą szacunkową ratę, którą bank bierze pod uwagę, licząc Twoją zdolność kredytową — a więc może pożyczyć Ci mniej.
Rada ode mnie
Jeżeli masz już kredyt ze zmiennym oprocentowaniem, to sprawdź w swojej umowie, na jakim konkretnie wskaźniku jest oparty i kiedy aktualizuje oprocentowanie. Dzięki temu będziesz wiedzieć, kiedy Twoja rata może się zmienić.
Prognozy — czy WIBOR będzie spadał czy rósł?
Tu trzeba być ostrożnym, bo prognozy zmieniają się wraz z tym, jak aktualnie wygląda sytuacja gospodarcza. A jak wiemy, z doświadczeń z ostatnich miesięcy związanych z wojną na Bliskim Wschodzie, ta może zmienić się szybko i gwałtownie, nawet gdy jesteśmy tysiące kilometrów od działań militarnych.
Po cyklu obniżek z 2025 roku Rada Polityki Pieniężnej w 2026 r. przeszła w tryb wyczekiwania. Stopa referencyjna od marca wynosi 3,75% i nie zmieniła się także na posiedzeniu 6-7 października. Problemem jest inflacja: we wrześniu wyniosła 4% r/r i po raz pierwszy od ponad roku wyszła poza pasmo celu NBP, głównie przez drogie paliwa. Prezes NBP nie wyklucza podwyżki stóp już w listopadzie, choć jej nie przewiduje. Wiele wyjaśni posiedzenie 3-4 listopada, na którym RPP pozna nową projekcję inflacji.
Co to oznacza dla WIBOR-u?
Na spadki WIBOR-u w najbliższych miesiącach raczej nie ma co liczyć. Rynek zaczął za to wyceniać podwyżki: według kontraktów FRA, którymi banki zabezpieczają się przed zmianami stóp, w ciągu pół roku WIBOR 3M może wzrosnąć tak, jakby RPP podniosła stopy łącznie o 0,75 pkt proc. Ekonomiści są ostrożniejsi. Część zakłada jedną podwyżkę w listopadzie, część stabilne stopy nawet do III kwartału 2027 r.
WIBOR idzie w podobnym kierunku, co stopy procentowe, ale tylko wtedy, gdy sytuacja jest stabilna i nie ma znaczących zmian. Gdy rynek prognozuje spadki, to WIBOR maleje szybciej, a jak wzrosty, to rośnie szybciej. W zależności od tego, jaki to wariant - WIBOR 1M wycenia miesiąc do przodu, 3M trzy miesiące, a 6M pół roku.
Zobacz, jak to wygląda aktualnie na wykresie:
WIBOR 1M - wykres
WIBOR 3M - wykres
WIBOR 6M - wykres
Źródło wykresów: Bankier.pl
W praktyce dla kredytobiorcy oznacza to, że na niższą ratę w najbliższym czasie nie ma co liczyć, a ryzyko jej wzrostu jest dziś dużo bardziej realne niż kilka miesięcy temu. Jeśli masz kredyt ze zmiennym oprocentowaniem, najrozsądniej nie zgadywać, dokąd pójdzie WIBOR, tylko przygotować się na obie ewentualności. O tym, co konkretnie możesz zrobić, gdy stopy rosną lub spadają, piszę szerzej tutaj:
Co zastąpi WIBOR i kiedy?
WIBOR nie zostanie z nami na zawsze. W ramach reformy wskaźników referencyjnych ma go zastąpić POLSTR (Polish Short Term Rate) — nowy wskaźnik opracowywany przez GPW Benchmark, oparty wyłącznie na realnych transakcjach na rynku międzybankowym, które wydarzyły się w przeszłości.
Warto rozwiać jedno nieporozumienie:
Przez pewien czas mówiło się, że zamiennikiem będzie WIRON. Tak się jednak nie stało — WIRON został odrzucony, a docelowym wskaźnikiem jest POLSTR.
Formalnie umowy oparte na WIBOR-ze można zawierać do końca 2026 r., ale wiele banków już wcześniej wycofało go z nowych kredytów hipotecznych. Od 1 stycznia 2027 r. dla nowych umów o zmiennym oprocentowaniu wskaźnikiem obowiązującym będzie POLSTR. W istniejących już produktach WIBOR zostanie z nami aż do końca 2036 r.
W praktyce zmiana już się trwa. Od września POLSTR 1M Stopa Składana trafia do nowych kredytów hipotecznych kolejnych banków: ma go w ofercie m.in. PKO BP, Erste Bank, ING, Bank Millennium, Bank Pekao i VeloBank czy mBank.
FAQ — najczęściej zadawane pytania o WIBOR
Jaki jest aktualny WIBOR?
Wartość WIBOR-u zmienia się każdego dnia roboczego. Aktualne stawki dla WIBOR 1M, 3M i 6M znajdziesz w tabeli wyżej oraz na stronie administratora wskaźnika, czyli GPW Benchmark.
Co jest lepsze — WIBOR 3M czy 6M?
To zależy od tego, jak zachowują się stopy procentowe. Przy spodziewanych podwyżkach korzystniejszy bywa WIBOR 6M, bo dłużej utrzymuje niższe oprocentowanie. Przy obniżkach szybciej skorzystasz na WIBOR 3M, bo rata zaktualizuje się wcześniej. Jeśli dopiero bierzesz kredyt, w wielu bankach nie wybierzesz już wariantu WIBOR-u, bo nowe kredyty są oparte na POLSTR 1M, który jest aktualizowany co miesiąc.
Kiedy spadnie WIBOR?
WIBOR spada z wyprzedzeniem, gdy rynek spodziewa się obniżek stóp. Jesienią 2026 r. sytuacja jest odwrotna: inflacja wzrosła do 4%, a rynek wycenia raczej podwyżki niż obniżki. Na spadek WIBOR-u w najbliższych miesiącach nie ma co liczyć.
Czy WIBOR wzrośnie?
Jest to możliwe. Rynek wycenia, że w ciągu pół roku WIBOR 3M może być wyraźnie wyższy niż dziś, bo spodziewa się podwyżek stóp procentowych. Kluczowa będzie listopadowa decyzja RPP i nowa projekcja inflacji NBP. Wyceny rynkowe szybko się jednak zmieniają, więc to tylko prognozowany na ten moment scenariusz.
Co zastąpi WIBOR?
Docelowo WIBOR ma zostać zastąpiony wskaźnikiem POLSTR - dla nowo zawieranych umów od 1 stycznia 2027 r. a dla istniejących od 1 stycznia 2037 r.
Kto ustala wysokość WIBOR?
WIBOR nie jest ustalany przez pojedynczy bank. Oblicza go i publikuje GPW Benchmark, administrator wskaźnika działający pod nadzorem KNF, na podstawie danych z rynku międzybankowego. Oznacza to, że banki deklarują, na jaki procent pożyczyłyby sobie pieniądze na okres np. 1, 3 czy 6 miesięcy. Odrzucane są skrajne wartości i wyliczana średnia.
Źródła:
https://gpwbenchmark.pl/Q-and-A
https://www.knf.gov.pl/dla_rynku/Wskazniki_referencyjne/aktualnosci?articleId=98285&p_id=18
https://gpwbenchmark.pl
https://www.bankier.pl/mieszkaniowe/stopy-procentowe/wibor
https://www.money.pl/gospodarka/adam-glapinski-zabiera-glos-po-posiedzeniu-rpp-7337834239424992a.html

