
Jeśli masz kredyt hipoteczny lub planujesz go wziąć, to podstawą, którą musisz dobrze zrozumieć, są stopy procentowe. W końcu to one wpływają na oprocentowanie Twojego zobowiązania, czyli finalnie na to, jaką ratę płacisz. Dlatego w tym artykule wyjaśniam, czym są stopy procentowe i co możesz zrobić, żeby świadomie zarządzać swoim kredytem — niezależnie od tego, czy stopy pójdą w górę, czy w dół.
Najważniejsze informacje:
- Aktualne stopy procentowe od marca 2026 r. wynoszą: 3,75% (referencyjna), 4,25% (lombardowa), 3,25% (depozytowa), 3,80% (redyskontowa weksli) i 3,85% (dyskontowa weksli).
- Stopy procentowe wpływają bezpośrednio na wysokość raty kredytu hipotecznego ze zmiennym oprocentowaniem, a także na zdolność kredytową osób, które dopiero planują zaciągnąć zobowiązanie.
- Jeśli masz kredyt oparty na zmiennej stawce, zmiana stóp procentowych nie wpływa na ratę od razu — bank aktualizuje oprocentowanie zgodnie z harmonogramem zapisanym w umowie, np. co 1, 3 albo 6 miesięcy.
- Zmiany stóp procentowych można wykorzystać na swoją korzyść, np. przez nadpłatę kredytu, refinansowanie albo zmianę oprocentowania na stałe, jeśli sytuacja rynkowa tego wymaga.
Co to są stopy procentowe?
Stopy procentowe to jedno z najważniejszych narzędzi, jakimi Narodowy Bank Polski (NBP) wpływa na gospodarkę. W największym skrócie — określają, ile kosztuje pieniądz.
Aktualne stopy procentowe ustala na comiesięcznym posiedzeniu Rada Polityki Pieniężnej (RPP), która jest organem NBP. Gdy Rada podnosi stopy procentowe, rośnie koszt kredytów i pożyczek, ale też zwiększają się odsetki od lokat. Gdy stopy spadają – kredyty tanieją, a oprocentowanie oszczędności maleje.
Dla Ciebie jako przyszłego lub obecnego kredytobiorcy kluczowa jest stopa referencyjna NBP, która obecnie (stan na listopad 2026 r.) wynosi 3,75%. To właśnie ona jest punktem odniesienia dla oprocentowania większości kredytów hipotecznych opartych na zmiennej stopie.
Pozostałe stopy – lombardowa, depozytowa i redyskonta weksli – wpływają na koszt pieniądza w systemie bankowym, ale dla Ciebie najważniejsza jest ta referencyjna, bo od niej pośrednio zależy Twoja rata.
Jak stopy procentowe wpływają na kredyt hipoteczny?
Na podstawie stopy referencyjnej rynek międzybankowy ustala stawkę referencyjną. Dla aktualnych zobowiązań jest to WIBOR (np. 1M, 3M, 6M).
Uwaga: WIBOR jest zastępowany przez POLSTR. Od 3 września 2026 r. kolejne banki (m.in. PKO BP, ING, Pekao, Millennium, mBank i Alior Bank) wprowadzają kredyty hipoteczne oparte na POLSTR 1M, a od 1 stycznia 2027 r. nowe umowy mogą być zawierane wyłącznie na tym wskaźniku. Kredyty zawarte na WIBORze działają na dotychczasowych zasadach do końca 2036 r.
Jednak to, jak będzie budowane oprocentowanie, się nie zmieni, bo w każdym kredycie hipotecznym ze stawką zmienną składa się ono z:
- marży banku (stałej, wpisanej do umowy),
- stawki bazowej (zmiennej), np. WIBOR, POLSTR.
To właśnie ta druga część – stawka bazowa – zmienia się wraz ze stopami procentowymi NBP.
→ Gdy stopy rosną, wzrasta też WIBOR lub POLSTR, a razem z nimi Twoja rata kredytu.
→ Gdy stopy spadają, rata maleje, bo odsetki naliczane są od niższego oprocentowania.
Zmiany w Twojej racie, niezależnie czy w górę czy w dół, nie wydarzą się od razu, bo stawki bazowe są aktualizowane co jakiś czas, w zależności od tego jaki to wskaźnik. Jeśli to WIBOR 1M, to co miesiąc, 3M, co 3 miesiące, a 6M co 6 miesięcy.
Jeśli chodzi o POLSTR, to banki stosują 1M, więc wahania raty możesz zobaczyć co miesiąc.
Wskazówka
Jeśli masz już kredyt hipoteczny, to w swojej umowie kredytowej znajdziesz informacje, na jakim wskaźniku jest oparte Twoje zobowiązanie i kiedy bank je zaktualizuje.
Przykładowo, masz kredyt hipoteczny oparty na stawce WIBOR 3M, a w umowie masz zapis, że Twój bank sczytuje stawkę 1 marca, 1 czerwca, 1 września i 1 grudnia. Jeśli więc w marcu 2026 r. RPP obniżyła stopy procentowe, to Ty odczujesz jakąkolwiek zmianę dopiero w czerwcowej racie.
Zmiana stóp procentowych a Twoja rata kredytu hipotecznego
Gdy masz kredyt ze stawką stałą, to zmiana stóp procentowych nie wpłynie na Twoją ratę. Będzie wynosiła tyle, ile masz wpisane w umowie przez określony czas (np. 5 lat). Po upływie tego okresu bank dostosuje ofertę do aktualnego na dany moment poziomu stóp i zaproponuje Ci nową, stałą stawkę albo przejście na zmienną.
Jeżeli natomiast masz kredyt z oprocentowaniem zmiennym, to szczególnie warto śledzić, co w danym miesiącu postanowiła Rada Polityki Pieniężnej, bo ma to realny wpływ na Twoje zobowiązanie. Po każdym posiedzeniu RPP analizujemy skutki decyzji na Instagramie wspólnie z dr Wojciechem Świdrem (@dr_swider_ekonomia).
Dlatego jeśli jeszcze mnie nie obserwujesz, to zapraszam Cię serdecznie i zostawiam link do mojego profilu → Kredytowy Poradnik na IG
Szacunkowo, możemy wyliczyć, jak obniżki albo podwyżki stóp procentowych mogą wpłynąć na ratę - zakładamy, że marża wynosi 2%, a raty są równe. A stawka bazowa jest równa 3,75%. Spójrz na kilka przykładów:
| Kredyt | Rata przy 3,75% | Rata po obniżce do 3,50% | Rata po podwyżce do 4,00% | Rata po podwyżce do 4,50% |
|---|---|---|---|---|
| 200 tys. zł na 10 lat | 2 195,38 zł | 2 170,53 zł | 2 220,41 zł | 2 270,96 zł |
| 300 tys. zł na 15 lat | 2 491,23 zł | 2 451,25 zł | 2 531,57 zł | 2 613,32 zł |
| 500 tys. zł na 20 lat | 3 510,42 zł | 3 439,44 zł | 3 582,16 zł | 3 727,87 zł |
| 700 tys. zł na 25 lat | 4 403,74 zł | 4 298,61 zł | 4 510,11 zł | 4 726,45 zł |
| 900 tys. zł na 30 lat | 5 252,16 zł | 5 110,10 zł | 5 395,95 zł | 5 688,61 zł |
Chcesz sprawdzić, jak zmiana stóp wpłynie na Twój kredyt?
Oblicz to w naszym kalkulatorze rat kredytu hipotecznego.
Stopy procentowe a zdolność kredytowa
Stopy procentowe wpływają nie tylko na wysokość rat obecnych kredytobiorców, ale także tych potencjalnych. Jeśli więc masz w planach zaciągnięcie kredytu hipotecznego, to aktualne stopy procentowe i prognozy ich zmian to kwestie, które musisz znać.
Gdy bank bada Twoją zdolność kredytową, wylicza szacunkową ratę zobowiązania, o które wnioskujesz i decyduje, czy w swojej sytuacji finansowej dasz radę ją spłacać. Gdy stopy procentowe rosną, to te szacunkowe raty również, więc bank może pożyczyć Ci niższą kwotę.
Z kolei gdy stopy spadają, to obciążenie ratą przy danej kwocie kredytu jest niższe, więc możesz liczyć na większą kwotę.
Co dalej ze stopami procentowymi? Prognozy
Na posiedzeniu 3-4 listopada RPP po raz kolejny utrzymała stopy bez zmian: referencyjna wynosi 3,75%, lombardowa 4,25%, a depozytowa 3,25%. Według szybkiego szacunku GUS inflacja CPI spadła w październiku do 3,5% r/r, czyli do górnej granicy dopuszczalnego pasma wokół celu NBP. We wrześniu wyniosła 4,1% i po raz pierwszy od ponad roku wyszła poza to pasmo. Spadek to głównie efekt tańszych paliw. Inflacja bazowa, czyli bez cen żywności i energii, obniżyła się z 3,1% do 3,0% r/r, więc droższe paliwa nie rozlały się na ceny w całej gospodarce.
Część presji inflacyjnej zdejmuje rząd: do końca roku obowiązuje obniżony VAT i akcyza na paliwa. Problem w tym, że ta ulga jest czasowa. Ryzyk jest więc sporo: regulowane ceny energii, planowane podwyżki akcyzy na alkohol i papierosy, wygaśnięcie ulgi na paliwa po nowym roku i przede wszystkim ceny ropy, które zależą od sytuacji geopolitycznej.
Ekonomiści nie spodziewają się podwyżki w grudniu, ale nie wykluczają jej w przyszłym roku. ING oczekuje dwóch podwyżek po 0,25 pkt proc. w I kwartale 2027 r., Citi Handlowy łącznie 0,5-0,75 pkt proc., a PKO BP zakłada, że stopy nie zmienią się ani w 2026, ani w 2027 r. Rynek terminowy wycenia wzrost stóp o ok. 0,75 pkt proc. w ciągu najbliższego roku.
Kiedy obniżka stóp procentowych?
W marcu 2026 r. RPP ostatni raz obniżyła stopy procentowe i od tego czasu utrzymuje je bez zmian. Potwierdziła to także listopadowa decyzja. Przy inflacji powyżej celu obniżki są na razie mało prawdopodobne. Dziś ekonomiści i rynek dyskutują raczej o tym, czy i kiedy stopy wzrosną, a nie o tym, kiedy spadną. Na obniżkę w najbliższych miesiącach raczej nie ma co liczyć.
Podwyżka stóp procentowych - kiedy jest możliwa?
W listopadzie nie, bo RPP utrzymała stopy bez zmian. Część ekonomistów zakłada jednak podwyżkę na początku 2027 r., a rynek finansowy wycenia, że w ciągu roku WIBOR 3M może wzrosnąć tak, jakby RPP podniosła stopy łącznie o ok. 0,75 pkt proc. To nie przesądza decyzji Rady, bo wyceny rynkowe szybko się zmieniają wraz z danymi o inflacji i cenach paliw.
Kredytobiorcy jednak już to odczuli. Banki podniosły oprocentowanie stałe, bo opiera się ono na stawkach IRS, które reagują na oczekiwania rynku z wyprzedeniem. Od sierpnia różnica między stałym a zmiennym oprocentowaniem nowych kredytów wyraźnie się powiększyła. W ostatnich dniach IRS-y zaczęły jednak nieco spadać, więc jeśli ten trend się utrzyma, stałe stawki mogą przestać drożeć. Banki zmieniają jednak oferty z opóźnieniem, więc na ewentualne obniżki trzeba będzie jeszcze poczekać. Nawet jeśli dojdzie do podwyżek stóp, to raczej nie będzie to scenariusz z 2022 r., kiedy stopy rosły skokowo o kilka punktów procentowych.
Stopy procentowe w dół - co robić?
Kiedy stopy procentowe spadają, oddech czują kredytobiorcy ze zmiennym oprocentowaniem. Rata kredytu hipotecznego zaczyna się stopniowo obniżać. Natomiast Ci ze stałym nie odczują żadnej zmiany.
Jeśli masz już kredyt hipoteczny, to dobry moment, by przeanalizować swoją strategię kredytową – sprawdzić, czy warto dokonać nadpłaty kredytu albo rozważyć refinansowanie na korzystniejszych warunkach.
Można też rozważyć zmianę oprocentowania ze stałego na zmienne (jeśli kończy Ci się okres stałości), ale zrób to z głową - najlepiej z pomocą eksperta kredytowego, który pomoże dobrać najlepszy moment.
Stopy procentowe w górę - co robić?
Gdy stopy procentowe rosną, raty kredytów idą w górę, a zdolność kredytowa maleje. To sytuacja, która mocno uderza w domowe budżety posiadaczy zobowiązań z oprocentowaniem zmiennym, szczególnie przy dużych kwotach zadłużenia.z
Zbadanie możliwości refinansowania jest szczególnie istotne dla posiadaczy kredytu ze stałą stawką. Jedyną opcją dla nich, aby zyskać na obniżce stóp jest właśnie przeniesienie kredytu do tańszego banku, czyli refinans.
Rada ode mnie
Pierwszym krokiem, którym warto zrobić to zablokować sobie oprocentowanie na okresowo stałe, które będzie odporne na ewentualne dalsze podwyżki stóp. Nie jest to nic skomplikowanego - wystarczy zawnioskować w banku o zmianę stawki. Bank zaproponuje Ci nowe stałe oprocentowanie (np. na 5 lat). Jeśli je akceptujesz, to wystarczy podpisać bezpłatny aneks do umowy. To właściwie formalność, bo banki nie badają ponownie zdolności kredytowej i zawsze się zgadzają.
Pamiętaj tylko, że stałe oprocentowanie jest dziś wyraźnie wyższe niż zmienne, bo banki już wliczyły w nie spodziewane podwyżki. Zablokowanie stawki to więc ubezpieczenie, za które płacisz od pierwszej raty. Zanim się zdecydujesz, porównaj propozycję swojego banku z tym, co możesz dostać przy refinansowaniu.
Na wzrost raty warto także przygotować się wcześniej, czyli zgromadzić środki na finansowej poduszce bezpieczeństwa (kwota na nieprzewidziane wydatki równa 3 - 6 Twoich miesięcznych dochodów). Dzięki temu nawet gdy rata wzrośnie, to będziesz miał z czego ją spłacać.
Jeśli nowa rata chwilowo Cię przerasta i potrzebujesz kilku miesięcy np. na znalezienie lepiej płatnej pracy lub zaoszczędzenie większej kwoty, to ostatecznie możesz również zawnioskować o wakacje kredytowe.
Tego Ci jednak nie polecam, bo musisz mieć świadomość, że są one dostępne tylko w nielicznych bankach i negatywnie wpływają na Twoją historię kredytową. Biuro Informacji Kredytowej odnotowuje to jako restrukturyzację. Oznacza to, że dla innych banków, w których możesz wnioskować o nowy kredyt albo refinansowanie będziesz widziany jako osoba, która ma problemy ze spłatą zobowiązań.
Jak zmiany stóp procentowych możesz wykorzystać na swoją korzyść?
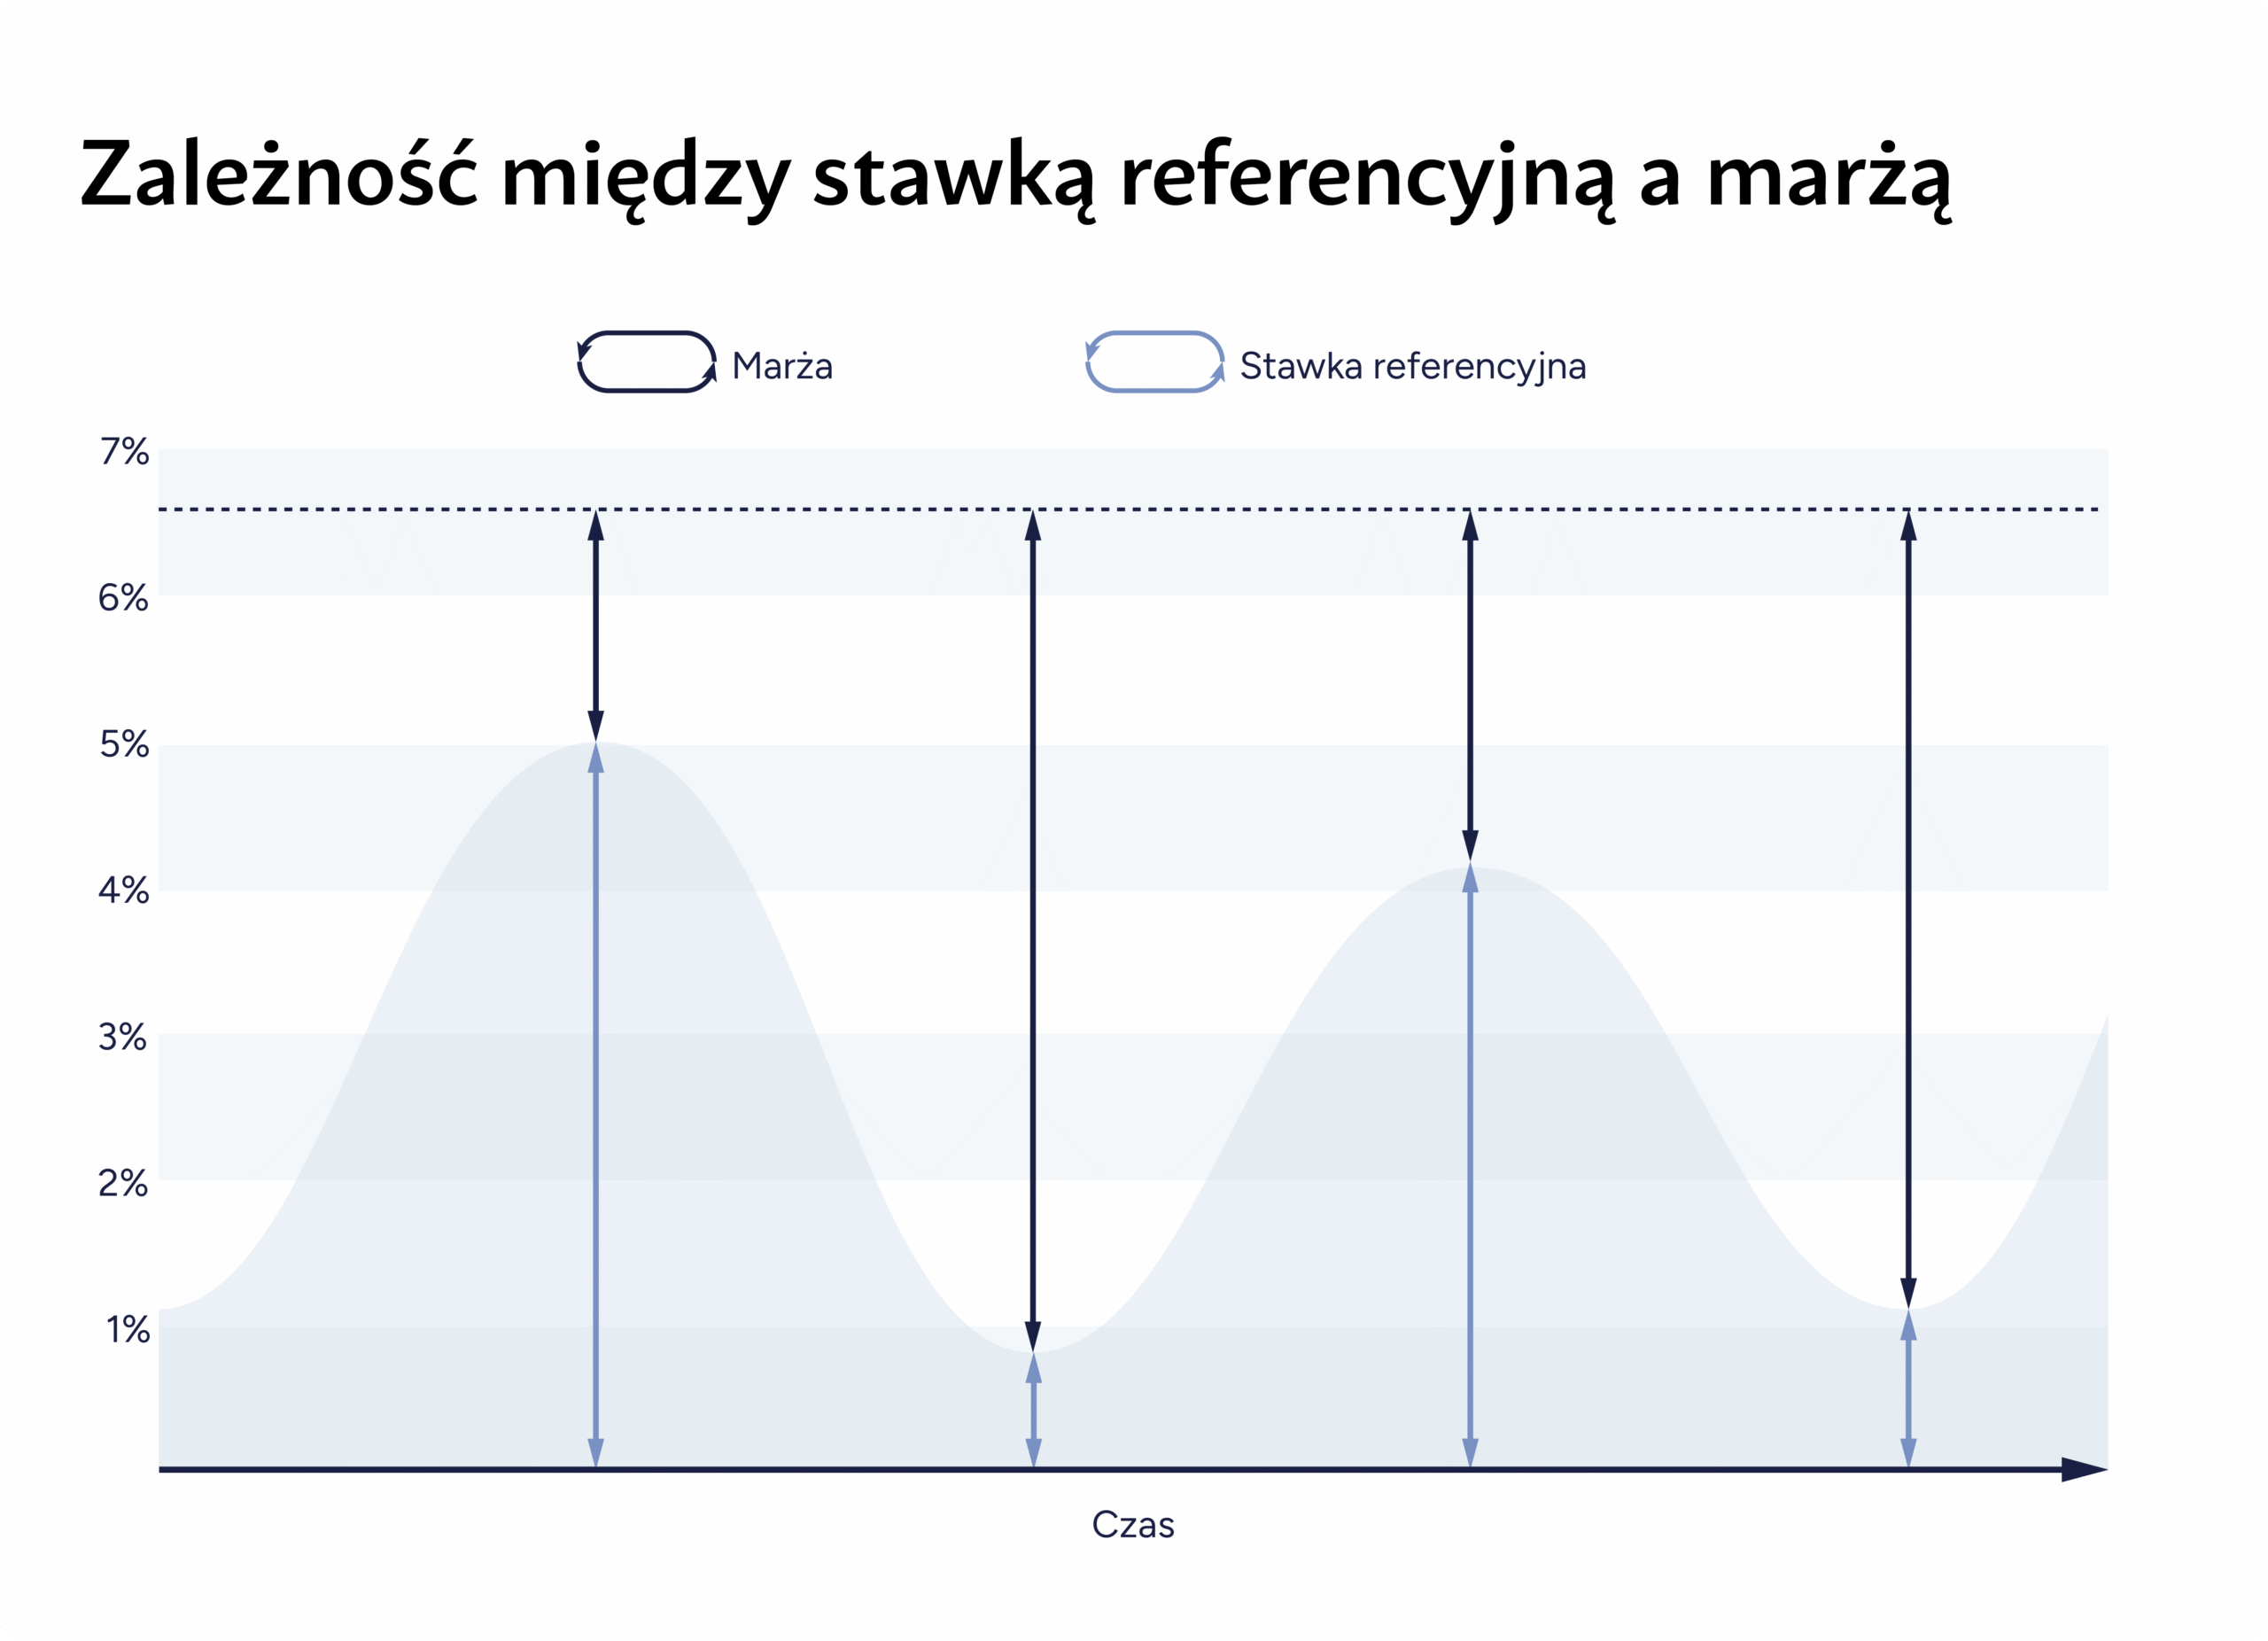
Banki to firmy nastawione na zysk, a ich zysk przy kredycie to marża. Muszą ją dostosować do aktualnych wysokości stawek bazowych po to, aby warunki rynkowe, które są im narzucone, przekuć na swoją korzyść. Dlatego:
- gdy stopy procentowe są wysokie, to ustalają niższą marżę, bo zainteresowanie kredytami jest mniejsze ze względu na wysokie oprocentowanie i niższą zdolność, więc muszą jakoś przyciągnąć klienta,
- a gdy stopy procentowe są niskie, to mogą ustalić wyższe marże, bo klienci i tak do nich przyjdą ze względu na atrakcyjne warunki cenowe i wyższą zdolność.
Co to dla Ciebie oznacza?
Jeżeli bierzesz kredyt w czasie niskich stóp procentowych, to Twoja marża będzie relatywnie wysoka. Gdy RPP podniesie stopy, to możesz dotkliwie odczuć podwyżkę raty. W takiej sytuacji warto najpierw zablokować oprocentowanie na stałą stawkę i ewentualnie też rozważyć refinansowanie kredytu, czyli przenieść go do banku, który zaoferuje Ci niższą marżę.
Z kolei gdy decydujesz się na kredyt, gdy stopy są wysokie, to z dużym prawdopodobieństwem masz relatywnie niską marżę, czyli atrakcyjne cenowo finansowanie. Gdy stopy zaczną spadać, to wtedy Twoja rata również się obniży i ten czas warto wykorzystać na regularne nadpłaty, skoro w Twoim budżecie pojawi się wolna kwota.
Patrz na stopy procentowe i działaj ze swoim kredytem – podsumowanie
Stopy procentowe mają bezpośredni wpływ na Twoje finanse – decydują o wysokości raty, zdolności kredytowej i ogólnym koszcie kredytu. Nie masz wpływu na decyzje RPP, ale masz kontrolę nad tym, jak się do nich przygotujesz.
Oto kilka praktycznych kroków, które warto robić z kredytem, aby decyzje RPP nigdy nie zaskoczyły Cię negatywnie:
- Blokuj oprocentowanie, jeśli sytuacja tego wymaga - gdy prognozowane są podwyżki stóp, działaj szybko i od razu zawnioskuj w swoim banku o zmianę typu oprocentowania, aby Twoja rata nie rosła w nieskończoność.
- Zadbaj o poduszkę finansową – miej odłożone środki na 3–6 miesięcy rat. To da Ci spokój, gdy stopy pójdą w górę.
- Nadpłacaj kredyt, gdy tylko możesz – każda nadpłata zmniejsza saldo zadłużenia i całkowity koszt odsetek, szczególnie przy wysokich stopach.
- Refinansuj kredyt, jeśli nowe oferty są korzystniejsze albo Twój bank oferuje nie najlepszą stałą stawkę – czasem zmiana banku może przynieść realne oszczędności.
Warto także korzystać z naszych narzędzi, które pomogą Ci zdecydować, kiedy co się opłaca:
- Kalkulator rat kredytu - możesz policzyć, jak zmiana stóp procentowych, a co za tym idzie, oprocentowania, wpłynie na Twoją ratę i koszt kredytu.
- Kalkulator refinansowania - pomoże Ci sprawdzić, czy są na rynku lepsze oferty i ile możesz zyskać, przenosząc kredyt do innego banku.
- Kalkulator nadpłat- na jego podstawie zobaczysz, ile możesz zaoszczędzić na jednorazowej nadpłacie.
Dobrze przemyślana strategia kredytowa to nie tylko reakcja na decyzje banku centralnego, ale też świadome zarządzanie własnym budżetem. Bo niezależnie od tego, czy stopy procentowe w Polsce idą w górę czy w dół – ważne jest to, żeby Twój kredyt pracował na Twoich zasadach, a nie był źródłem strachu, czy dasz radę go spłacać.
FAQ, czyli najczęściej zadawane pytania o stopy procentowe
Czy stopy procentowe wzrosną w grudniu 2026 r.?
To mało prawdopodobne. W listopadzie RPP utrzymała stopy, a większość ekonomistów nie spodziewa się podwyżki w grudniu. Ryzyko taiej decyzji rośnie raczej w 2027 r.
Dlaczego moja rata kredytu nie zmieniła się od razu po obniżce stóp procentowych?
Bo bank nie przelicza oprocentowania natychmiast po każdej decyzji RPP. Zmiana raty pojawia się dopiero w terminie aktualizacji wskaźnika bazowego zapisanym w Twojej umowie kredytowej.
Czy spadek stóp procentowych zawsze oznacza niższą ratę kredytu?
Przy kredycie ze zmiennym oprocentowaniem najczęściej tak, ale z opóźnieniem. Przy kredycie ze stałą stopą rata pozostaje bez zmian do końca okresu obowiązywania tej stawki.
Czy wzrost stóp procentowych wpływa tylko na osoby, które już mają kredyt?
Nie. Wyższe stopy zwykle oznaczają też niższą zdolność kredytową dla osób, które dopiero planują kredyt hipoteczny, bo bank liczy wtedy wyższą ratę przy tej samej kwocie finansowania.
Skąd wiadomo, kiedy RPP może zmienić stopy procentowe?
Najlepiej śledzić oficjalny harmonogram posiedzeń RPP publikowany przez NBP. Sama data posiedzenia nie przesądza jeszcze o zmianie stóp, ale pokazuje, kiedy taka decyzja w ogóle może zapaść.
Czy osoby ze stałym oprocentowaniem powinny interesować się stopami procentowymi?
Tak, bo choć bieżąca rata się nie zmienia, poziom stóp ma znaczenie przy kolejnej ofercie stałego oprocentowania, refinansowaniu albo decyzji o przejściu na inny typ oprocentowania po zakończeniu obecnego okresu stałej stopy.
Co można zrobić, gdy stopy procentowe spadają?
To dobry moment, żeby przeanalizować swoją strategię kredytową. W zależności od sytuacji możesz rozważyć nadpłatę kredytu, refinansowanie albo zmianę warunków finansowania, jeśli na rynku pojawiły się korzystniejsze oferty.
Co można zrobić, gdy stopy procentowe rosną?
Warto wcześniej zabezpieczyć swój budżet, np. przez zbudowanie poduszki finansowej, zmianę oprocentowania na stałe albo analizę, czy obecna forma kredytu nadal jest dla Ciebie bezpieczna. Im szybciej reagujesz, tym większa szansa, że unikniesz problemów z wyższą ratą.
Źródła:
https://cbonds.pl/indexes/8007
https://www.stockwatch.pl/wiadomosci/decyzja-rpp-listopad-2026-stopy-procentowe-nbp-bez-zmian-inflacja-cpn,gospodarka,384594
https://strefainwestorow.pl/gospodarka/rpp-decyzja-listopad-2026
https://www.parkiet.com/gospodarka-krajowa/art45444401-stopy-procentowe-decyzja-rpp-listopad

