
POLSTR, czyli nowy wskaźnik, który już od 1 stycznia 2027 r. zastąpi WIBOR — to hasło, które coraz częściej widzisz w nagłówkach. Brzmi groźnie, ale spokojnie: ta data dotyczy wyłącznie nowych umów kredytowych. Od początku 2027 r. nowe kredyty o zmiennym oprocentowaniu mają być oparte na POLSTR, a nie na WIBORze. Ale część banków już teraz wycofała WIBOR. Zobacz, co to dla Ciebie oznacza, jeśli planujesz teraz kredyt.
W tym tekście wyjaśniam, czym dokładnie jest POLSTR, jak różni się od WIBOR-u, kiedy i jak wchodzi w życie i — co najważniejsze — co ta zmiana oznacza w praktyce zarówno dla nowych, jak i dla obecnych kredytobiorców.
Najważniejsze informacje
- POLSTR (Polish Short Term Rate) to nowy wskaźnik referencyjny, który docelowo zastąpi WIBOR w oprocentowaniu kredytów hipotecznych ze zmienną stopą. Jego administratorem jest GPW Benchmark.
- Część banków wycofała WIBOR z nowo udzielanych kredytów wcześniej. POLSTR jest już obecny w ofercie kredytów hipotecznych kilku banków (m.in. PKO BP, ING, Pekao, Millennium, mBank), a od 1 stycznia 2027 r. ma być jedynym wskaźnikiem w nowych umowach o zmiennym oprocentowaniu.
- Jeśli masz już kredyt na WIBORze, nie musisz nic robić. WIBOR w istniejących umowach będzie działał aż do końca 2036 r., a jego ostateczna likwidacja przypada na 1 stycznia 2037 r.
- POLSTR opiera się na realnych, jednodniowych transakcjach między bankami, a nie na deklaracjach. To inny mechanizm niż przy WIBORze, ale sposób budowania oprocentowania kredytu (stawka bazowa + marża) się nie zmienia.
Co to jest POLSTR?
POLSTR to skrót od Polish Short Term Rate, czyli „polska stopa krótkoterminowa". W praktyce jest to wskaźnik, który pokazuje, po jakim koszcie banki realnie pożyczają sobie pieniądze na krótki termin.
POLSTR opiera się wyłącznie na rzeczywistych transakcjach — konkretnie na jednodniowych depozytach (overnight), które banki faktycznie między sobą zawarły. Nie ma tu miejsca na deklaracje, jak ma to miejsce w przypadku WIBOR-u. Wskaźnik liczony jest „od dołu", na podstawie tego, co naprawdę się wydarzyło na rynku.
Za wyliczanie i publikowanie POLSTR-u odpowiada GPW Benchmark — ta sama instytucja, która administruje WIBOR-em. POLSTR jest publikowany od 2 czerwca 2025 r., a od 1 września 2025 r. ma status oficjalnego wskaźnika referencyjnego, zgodnego z unijnym rozporządzeniem BMR.
Należy do tzw. wskaźników wolnych od ryzyka (z rodziny Risk Free Rates), opartych na transakcjach jednodniowych. To rozwiązanie zgodne z kierunkiem, w którym poszły inne kraje, reformujące swoje wskaźniki referencyjne.
A co z WIRON-em?
Jeśli gdzieś czytałeś, że WIBOR zastąpi WIRON — to informacja nieaktualna. WIRON był pierwszym kandydatem, ale po konsultacjach rynkowych zrezygnowano z niego na rzecz POLSTR. Dlatego sprawdzaj daty publikacji tekstów o reformie: wszystko, co wskazuje WIRON jako następcę WIBOR-u, jest już nieaktualne.
POLSTR a WIBOR — czym się różnią?
Ale wróćmy do sedna, czyli tego, czym właściwie różni się POLSTR od WIBOR-u i czemu w ogóle został zmieniony.
Powód jest prosty: WIBOR opierał się tylko częściowo na realnych transakcjach. Sporą jego część stanowiły tzw. kwotowania, czyli deklaracje banków, po jakiej stawce byłyby gotowe pożyczyć sobie pieniądze. To rodziło pytania o przejrzystość i odporność wskaźnika na manipulację. POLSTR ma tę słabość usuwać, bo liczony jest wyłącznie z transakcji, które naprawdę się odbyły.
I nie jest to polski wynalazek. To samo zrobiły już inne kraje, wycofując wskaźniki typu IBOR (oparte częściowo na deklaracjach) na rzecz tzw. wskaźników wolnych od ryzyka, liczonych z realnych transakcji jednodniowych.
A teraz zobacz porównanie obu wskaźników:
| Cecha | WIBOR | POLSTR |
| Na czym się opiera | częściowo na realnych transakcjach, częściowo na kwotowaniach (deklaracjach banków) | wyłącznie na realnych transakcjach jednodniowych (overnight) |
| Kierunek | „patrzy w przód" — odzwierciedla oczekiwania co do przyszłości | „patrzy wstecz" — pokazuje to, co już się wydarzyło |
| Typ wskaźnika | stawka terminowa (1M, 3M, 6M) | wskaźnik jednodniowy + stopy składane dla dłuższych okresów (dla kredytów będzie to 1M) |
| Status | wygaszany do końca 2036 r. | docelowy wskaźnik referencyjny |
Ważne!
Choć sam wskaźnik się zmienia, sposób budowania oprocentowania kredytu zostaje taki sam. Tak jak dziś, Twoje oprocentowanie nadal będzie się składać z dwóch części:
- marży banku (stałej, wpisanej do umowy na cały okres kredytowania),
- stawki bazowej (zmiennej) — czyli właśnie POLSTR zamiast WIBOR-u.
Zmienia się więc tylko to, jak liczona jest stawka bazowa, a nie cała mechanika kredytu.
POLSTR w bankach - kiedy zostanie wprowadzony? Konkretne terminy
Banki oferują już kredyty hipoteczne oparte na POLSTR. Wcześniej dotyczyło to wyłącznie produktów dla przedsiębiorstw (m.in. w Banku Pekao S.A.). 3 września 2026 r. jako pierwszy bank wprowadził POLSTR również do kredytów hipotecznych dla klientów indywidualnych PKO Bank Polski razem z PKO Bankiem Hipotecznym. Kolejne banki dołączyły już do reformy w następujących terminach:
| Bank | POLSTR 1M Stopa Składana w nowych hipotekach od dnia: |
|---|---|
| PKO Bank Polski i PKO Bank Hipoteczny | 3.09.2026 |
| Erste Bank Polska | 26.09.2026 |
| ING Bank Śląski | 28.09.2026 |
| Bank Millennium | 1.10.2026 |
| Bank Pekao | 1.10.2026 |
| VeloBank | 5.10.2026 |
| mBank | 7.10.2026 |
Stan na 9.10.2026 r.
Kiedy POLSTR zastąpi WIBOR? Mapa drogowa
Reforma to nie jest jednorazowa zmiana z dnia na dzień, tylko rozłożony na lata proces. Oto jak wygląda harmonogram według aktualnych ustaleń administratora wskaźnika (GPW Benchmark) i nadzoru (KNF):
- Do końca 2026 r. - okres przejściowy. Banki wprowadzają produkty oparte na POLSTR, a część z nich wycofała WIBOR z nowej oferty wcześniej, niż wynika z terminu.
- Od 1 stycznia 2027 r. - w nowych umowach o zmiennym oprocentowaniu ma być stosowany już wyłącznie POLSTR (albo oprocentowanie stałe). WIBOR znika z nowej oferty.
- Do końca 2036 r. — WIBOR nadal działa we wszystkich umowach, instrumentach i obligacjach zawartych wcześniej. Czyli „stare" kredyty spokojnie funkcjonują na dotychczasowych zasadach.
- 1 stycznia 2037 r. — ostateczna likwidacja WIBOR-u i WIBID-u w trybie uporządkowanego wygaszania.
Stawka jednodniowa (O/N) nie jest już opracowywana od 1 października 2026 r., a WIBOR 1Y (roczny) ma być opracowywany do 21 grudnia 2026 r. Dla kredytobiorcy hipotecznego nie ma to jednak większego znaczenia, bo umowy najczęściej oparte są na WIBOR 1M, 3M lub 6M, które działają do końca 2036 r.
Ile wynosi POLSTR?
Tu trzeba uważać na jedną rzecz. Sama stawka POLSTR, którą znajdziesz na stronie GPW Benchmark, to wartość jednodniowa (overnight).
Tutaj znajdziesz aktualne wartości POLSTR
Ale do kredytu hipotecznego sama jednodniowa stawka nie wystarczy. Bank potrzebuje wskaźnika, który da się przypisać do harmonogramu rat (będzie to POLSTR 1M Stopa Składana), która na dzień publikacji tego tekstu wynosi 3,54%.
Jak widzisz na poniższym wykresie, w ostatnich latach POLSTR zmieniał się w podobnym kierunku, jak WIBOR, a po nawet okresowych wahaniach jednego z nich, wracał do tendencji, którą szedł drugi. W ostatnich miesiącach widać, że WIBOR 3M właściwie się nie zmienia, natomiast POLSTR 1M najpierw znacząco spadł, a później zaczął rosnąć, ale wciąż pozostaje nieco niższy niż WIBOR.
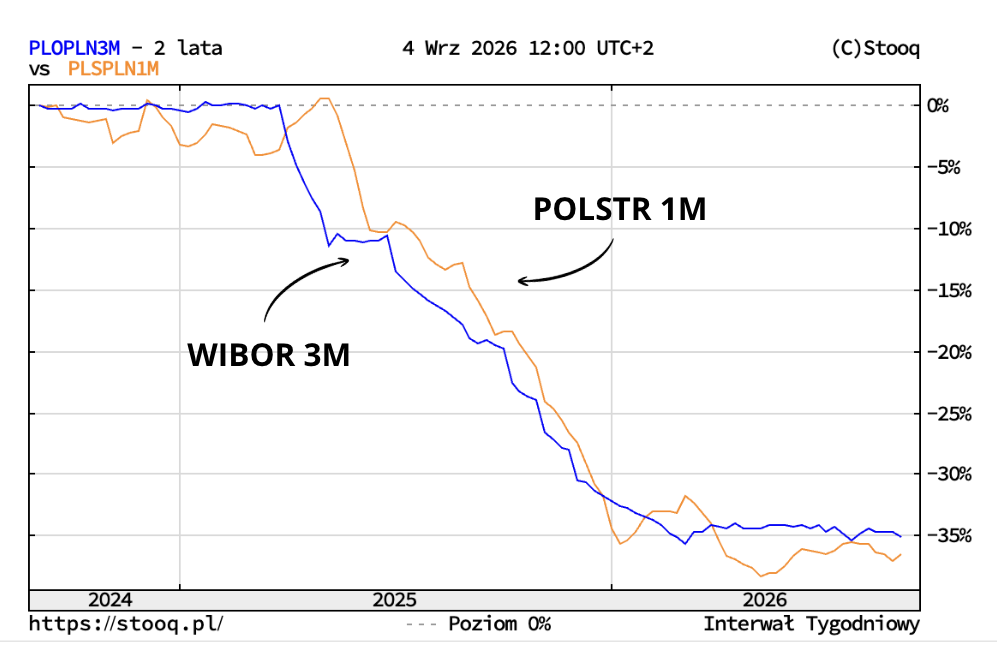
Źródło wykresu: Stooq.pl
Wynika to właśnie z tego, że WIBOR zaczął uwzględniać ryzyko wzrostu stóp procentowych, a POLSTR pokazuje to, co się dzieje teraz.
Rada ode mnie
Ciebie jako kredytobiorcę koniec końców interesuje to, ile łącznie wyniesie oprocentowanie, które przełoży się na ratę. Oprócz więc analizowania, jak kształtuje się POLSTR, musisz też wiedzieć, jaką bank narzuci marżę. Dopiero to da Ci pełen obraz oprocentowania, ale nie zapominaj, że to nie jedyny parametr, według którego warto porównywać kredyty hipoteczne.
POLSTR w bankach - aktualne oferty kredytów hipotecznych
A dostępne na ten moment przykładowe oferty kredytów hipotecznych wyglądają tak:
Przykład: refinansowanie kredytu 500 000 zł, wartość nieruchomości 700 000 zł, LTV 71,43%, okres 25 lat, raty równe, oprocentowanie zmienne.
| Bank (oferta) | POLSTR 1M | Marża | Oprocentowanie | Rata | Koszty całkowite kredytu |
|---|---|---|---|---|---|
| ING Bank Śląski | 3,56% | 1,55% | 5,11% | 2955 zł | 401 128 zł |
| PKO BP | 3,55% | 1,86% | 5,41% | 3044 zł | 445 414 zł |
| VeloBank | 3,55% | 1,99% | 5,54% | 3083 zł | 441 766 zł |
Źródło: symulacja własna eksperta Kredytowego Poradnika, dane z 6.10.2026 r. Koszty całkowite obejmują odsetki, ubezpieczenie nieruchomości, ubezpieczenie na życie i wycenę nieruchomości, liczone według zasad każdego banku.
Wskaźnik POLSTR jest w tych bankach praktycznie taki sam, więc to nie on decyduje o cenie kredytu. Decyduje marża. ING ma ją najniższą, dlatego rata jest tam o ok. 130 zł niższa niż w VeloBanku, a przez cały okres spłaty kredyt kosztuje ponad 40 tys. zł mniej.
Sama rata nie mówi jednak wszystkiego. PKO BP ma niższą ratę niż VeloBank, ale cały kredyt kosztuje tam więcej, głównie przez droższe ubezpieczenie na życie. Dlatego porównuj zawsze całkowity koszt kredytu, nie tylko ratę.
Mam już kredyt na WIBORze — co się zmieni?
Jeżeli aktualnie spłacasz kredyt z oprocentowaniem zmiennym, opartym na WIBORze, to na dziś nie musisz robić absolutnie nic.
Twój kredyt odziała dalej, na dotychczasowych zasadach, aż do końca 2036 r. Nie musisz podpisywać aneksu, nie musisz nigdzie dzwonić, nie musisz reagować na każdy nagłówek o „końcu WIBOR-u". Sytuacja zmieni się dopiero za 10 lat… albo nie stanie się nic, jeżeli do tej pory spłacisz zobowiązanie.
Prezes Związku Banków Polskich Tadeusz Białek właśnie tak argumentuje tak długi okres przejściowy. Chodzi o to, aby większość umów, opartych na WIBORze naturalnie wygasła i ani banki, ani kredytobiorcy nie musieli podejmować żadnych działań. Dzięki temu, że nadpłaty kredytu hipotecznego stały się coraz bardziej popularne, średni okres spłaty takiego zobowiązania skrócił się do 9 lat (według danych Biura Informacji Kredytowej), więc jest to jak najbardziej możliwe.
Jeżeli nie spłacisz kredytu do końca 2036 r., zmiana wskaźnika Cię nie ominie, ale jej dokładne zasady nie są jeszcze przesądzone. Resort finansów pracuje nad ustawą, która ma zobowiązać banki do złożenia kredytobiorcom ze zmiennym oprocentowaniem opartym na WIBOR oferty zmiany sposobu oprocentowania w ciągu 9 miesięcy od wejścia przepisów w życie. Do wyboru ma być oprocentowanie stałe albo zmienne oparte na POLSTR.
Nierozstrzygnięta natomiast pozostaje kwestia spreadu korygującego, czyli dodatkowego elementu, który miałby wyrównać różnicę między WIBOR-em a POLSTR-em. W sierpniu wiceminister finansów informował, że obecny projekt go nie przewiduje, a NBP uważa, że banki powinny móc go stosować.
Biorę kredyt teraz — wybrać WIBOR czy czekać na POLSTR?
Nie musisz czekać na POLSTR, bo jest już w ofercie wielu banków. Jeszcze we wrześniu to pytanie miało sens, dziś wskaźnik coraz częściej wybiera za Ciebie bank. POLSTR 1M Stopa Składana mają w ofercie Erste, PKO BP, ING, Bank Pekao, Bank Millennium, VeloBank i mBank.
POLSTR jest dziś nieco niższy niż WIBOR. Zwykle wynika to z tego, że WIBOR wycenia oczekiwania co do przyszłych stóp z góry, a POLSTR pokazuje to, co już się wydarzyło. To nie znaczy jednak, że kredyt na POLSTR jest tańszy, bo marże ustala osobno każdy bank i różnią się one między ofertami. Dlatego porównuj oprocentowanie, ratę i całkowity koszt kredytu, nie nazwę wskaźnika. Każdy taki dylemat warto omówić indywidualnie.
To więc dobry moment, żeby usiąść z ekspertem kredytowym i policzyć, jak to wygląda w Twojej sytuacji — jaką masz zdolność kredytową, jaką marżę realnie możesz uzyskać (albo ile wyniesie oprocentowania stałe) i jaki może być całkowity koszt kredytu.
Czy rata na POLSTR będzie niższa?
Nie z założenia. POLSTR jest dziś niższy od WIBOR 3M o ok. 0,3 p.p., ale na ratę wpływa też marża, a marże banków różnią się bardziej niż same wskaźniki.
Widać to w tabeli wyżej: wskaźnik jest w każdym z banków praktycznie taki sam, a oprocentowanie i rata już nie. Wybór banku i marży ma więc większy wpływ na ratę niż wybór między WIBOR-em a POLSTR-em.
Zdarza się jednak, że zmiana wskaźnika obniża ratę. W ING marża została taka sama po przejściu z WIBOR-u na POLSTR, więc rata spadła o ok. 60 zł (porównanie symulacji z 21.09 i 6.10). To przykład jednego banku. W innych marże ustalane są osobno i efekt może być inny.
Drugi czynnik to dynamika zmian. POLSTR odzwierciedla to, co już się wydarzyło na rynku, a WIBOR wycenia oczekiwania z góry. Dlatego:
- Gdy stopy są stabilne – POLSTR i WIBOR zachowują się podobnie, a różnice między nimi są niewielkie.
- Gdy stopy rosną – WIBOR zwykle reaguje szybciej, bo wlicza zapowiadane podwyżki, a POLSTR wchłania je z opóźnieniem, więc przez pewien czas może być niższy.
- Gdy stopy spadają – działa to w drugą stronę: WIBOR wycenia obniżki wcześniej, a POLSTR obniża się wolniej.
Jest też różnica praktyczna: POLSTR 1M odświeża się co miesiąc, a WIBOR 3M co kwartał. Przy POLSTR rata zmienia się więc częściej, co musisz uwzględnić przy planowaniu domowego budżetu.
Możesz też zobaczyć, jak wrażliwa jest rata na zmianę wskaźnika, czyli jak zmieni się, gdy wysokość POLSTR będzie się wahać:
| Scenariusz | Oprocentowanie | Rata miesięczna | Różnica |
|---|---|---|---|
| POLSTR niższy o 0,25 p.p. | 4,86% | 2882 zł | −73 zł |
| Stan obecny | 5,11% | 2955 zł | – |
| POLSTR wyższy o 0,25 p.p. | 5,36% | 3029 zł | +74 zł |
| POLSTR wyższy o 1 p.p. | 6,11% | 3255 zł | +300 zł |
Przykład: oferta z oprocentowaniem 5,11% (marża 1,55% + POLSTR 1M 3,56%), kredyt 500 000 zł, 25 lat, raty równe, źródło: obliczenia własne Kredytowego Poradnika z 6.10.2026 r.
Podsumowanie
Choć wprowadzenie nowego wskaźnika brzmi to jak duża rewolucja, dla Ciebie jako kredytobiorcy zmiana jest mniej dramatyczna, niż sugerują nagłówki. W nowych umowach POLSTR wchodzi na stałe od 1 stycznia 2027 r., a kredyty już zaciągnięte na WIBORze spokojnie funkcjonują aż do końca 2036 r.
Nie ma też sensu wstrzymywać decyzji kredytowej w oczekiwaniu na nowy wskaźnik ani liczyć na to, że POLSTR z automatu obniży ratę. Skup się więc na tym, co naprawdę decyduje o koszcie Twojego kredytu — własnej zdolności, marży, całkowitym koszcie zobowiązania i jakości produktów dodatkowych.
FAQ — najczęściej zadawane pytania o POLSTR
Co to jest POLSTR?
POLSTR (Polish Short Term Rate) to polski wskaźnik referencyjny stopy procentowej, który docelowo zastąpi WIBOR. Opiera się na rzeczywistych, jednodniowych transakcjach między bankami, a jego administratorem jest GPW Benchmark.
Czym POLSTR różni się od WIBOR-u?
Najważniejsza różnica to sposób wyliczania. WIBOR opiera się częściowo na deklaracjach banków, a POLSTR wyłącznie na realnych transakcjach overnight. WIBOR „patrzy w przód", POLSTR „patrzy wstecz". Sposób budowania oprocentowania kredytu (marża + stawka bazowa) pozostaje jednak taki sam.
Kiedy POLSTR zastąpi WIBOR?
Od 1 stycznia 2027 r. POLSTR ma być jedynym wskaźnikiem w nowych umowach. WIBOR w już zawartych umowach działa do końca 2036 r., a jego ostateczna likwidacja przypada na 1 stycznia 2037 r.
Mam kredyt na WIBORze — czy muszę coś zrobić?
Nie, na dziś nie musisz podejmować żadnych działań. Twoja umowa działa na dotychczasowych zasadach, a WIBOR 1M, 3M i 6M ma być opracowywany do końca 2036 r. Zasady ewentualnej zmiany wskaźnika w istniejących umowach są jeszcze przedmiotem prac legislacyjnych.
Czy mogę dziś wziąć kredyt oparty na POLSTR?
Tak. Kredyty hipoteczne na POLSTR oferują już m.in. PKO Bank Polski (od 3.09.2026), Erste Bank Polska, ING Bank Śląski, Bank Millennium, Bank Pekao, VeloBank i mBank. Wybierając ofertę, porównuj jej wszystkie elementy.
Czy kredyt na POLSTR jest tańszy niż na WIBOR?
Nie z założenia. POLSTR 1M jest dziś o ok. 0,3 p.p. niższy niż WIBOR 3M, ale na oprocentowanie wpływa też marża, a każdy bank ustala ją osobno. W naszych symulacjach z 5.10.2026 r. oferty na POLSTR miały oprocentowanie od 5,11% do 5,54% przy niemal identycznym wskaźniku.
Czy rata na POLSTR wzrośnie po podwyżce stóp przez RPP?
Tak, a może to nastąpić szybciej niż przy WIBOR 3M, bo POLSTR 1M odświeża się co miesiąc, a WIBOR 3M zwykle co kwartał. Przy kredycie 500 000 zł na 25 lat wzrost wskaźnika o 0,25 p.p. oznacza ratę wyższą o ok. 74 zł. Dokładny moment zmiany raty wynika z umowy.
Czy warto czekać z kredytem na POLSTR albo na niższe stopy?
Na POLSTR czekać nie trzeba, bo oferuje go już wiele banków, a od 1 stycznia 2027 r. nowe kredyty o zmiennym oprocentowaniu mają być oparte tylko na nim. Z obniżką stóp też nie ma gwarancji: stopa referencyjna NBP wynosi [3,75%] od marca 2026 r., a inflacja za wrzesień (4,0% r/r, szybki szacunek GUS) jest powyżej górnej granicy celu NBP. Na ten moment prognozowane są raczej podwyżki niż obniżki. Dlatego decyzję o kredycie lepiej oprzeć na własnej zdolności kredytowej, marży i całkowitym koszcie niż na próbie trafienia w moment rynkowy.
Źródła:
GPW Benchmark, https://gpwbenchmark.pl, dostęp: [6.10.2026] r.
KNF, Wskaźniki referencyjne – aktualności, https://www.knf.gov.pl/dla_rynku/Wskazniki_referencyjne/aktualnosci?articleId=98285&p_id=18, dostęp: [6.10.2026] r.
Bankier.pl, Koniec WIBOR-u coraz bliżej. Banki będą musiały złożyć klientom nową ofertę, https://www.bankier.pl/wiadomosc/Koniec-WIBOR-u-coraz-blizej-Banki-beda-musialy-zlozyc-klientom-nowa-oferte-9161009.html, dostęp: [6.10.2026] r.
Bankier.pl, Miliardy złotych w grze. NBP apeluje o koło ratunkowe dla banków przy likwidacji WIBOR-u, https://www.bankier.pl/wiadomosc/Miliardy-zlotych-w-grze-NBP-apeluje-o-kolo-ratunkowe-dla-bankow-przy-likwidacji-WIBOR-u-9198463.html, dostęp: [6.10.2026] r.
Parkiet, mBank przechodzi na POLSTR. WIBOR znika z nowych hipotek, https://www.parkiet.com/finanse/art45183441-mbank-przechodzi-na-polstr-wibor-znika-z-nowych-hipotek, dostęp: [6.10.2026] r.
Money.pl, Wielka zmiana dla milionów kredytobiorców. Urzędnicy tłumaczą się w Sejmie, https://www.money.pl/banki/wielka-zmiana-dla-milionow-kredytobiorcow-urzednicy-tlumacza-sie-w-sejmie-7296072106723328a.html, dostęp: [6.10.2026] r.
Stooq.pl, http://stooq.pl, dostęp: [6.10.2026] r.
Symulacja własna eksperta Kredytowego Poradnika, 6.10.2026 r.

