
Kredyt hipoteczny dla pracujących za granicą jest w Polsce dostępny, ale jego waluta musi odpowiadać walucie, w której zarabiasz. Wynika to z tego, że po problemach z kredytami frankowymi, banki muszą ograniczać ryzyko kursowe. Oferta kredytów hipotecznych walutowych jest jednak ograniczona, bo w 2026 roku w euro udziela kredytu tylko jeden bank. W tym tekście wyjaśniam, co mówią przepisy, jak banki liczą dochód z zagranicy, na jakich zasadach jest udzielany i co z takim kredytem, gdy wrócisz do Polski.
Najważniejsze informacje:
- Kredyt hipoteczny na nieruchomość w Polsce możesz dostać, pracując za granicą, ale jego waluta zależy od waluty, w której zarabiasz większość dochodów.
- Oficjalnie potwierdzoną ofertę dla dochodu z zagranicy ma Alior Bank: kredyt w złotych indeksowany do euro, na cel mieszkaniowy, dla osób zarabiających w euro. Bank Pekao wycofał takie kredyty 9 czerwca 2025 r.
- Przy dochodzie w kilku walutach bank liczy w pełnej wysokości tylko walutę, w której zarabiasz najwięcej, a pozostałe pomniejsza o 50% (Rekomendacja S, nr 6).
- Rodzinny Kredyt Mieszkaniowy nie jest dostępny przy dochodzie w walucie obcej.
Czy można dostać kredyt hipoteczny w Polsce, pracując za granicą?
Tak, ale po pierwsze nieruchomość musi być zlokalizowana w Polsce, a po drugie kredyt hipoteczny musi być udzielony w walucie Twoich zarobków.
Podstawą prawną tej zasady jest art. 6 ust. 1 ustawy z 23 marca 2017 r. o kredycie hipotecznym, który mówi, że: kredyt może być udzielony wyłącznie w walucie (albo indeksowany do waluty), w której konsument uzyskuje większość dochodów lub posiada większość środków finansowych czy innych aktywów.
Taki zapis został wprowadzony po problemach z kredytami frankowymi, gdzie po gwałtownym skoku kursu franka do złotego kredytobiorcy doświadczyli gwałtownego skoku rat. Od wejścia w życie ustawy z 2017 r. możesz więc wziąć kredyt tylko w walucie, w której zarabiasz, aby ograniczyć ryzyko kursowe.
Od tego momentu banki stopniowo wycofywały się z oferowania kredytów walutowych, a w 2026 r. kredyt hipoteczny indeksowanego do waluty obcej, czyli do euro, udziela tylko jedna instytucja, czyli Alior Bank.
Jest to więc jedyna możliwość, aby osoby pracujące za granicą, uzyskały kredyt hipoteczny w Polsce. Pod warunkiem oczywiście, że ich walutą zarobków jest właśnie euro.
Jeśli osiągasz dochody w innej walucie niż euro (np. dolarach, funtach brytyjskich czy koronach norweskich), to nie uzyskasz kredytu hipotecznego w banku w Polsce.
Alior Bank - kredyt hipoteczny dla pracujących za granicą
Alior Bank oferuje kredyt hipoteczny w euro w ramach produktu Megahipoteka:
- kredyt jest w złotych, indeksowany do euro, dostępny dla klientów, którzy zarabiają w euro,
- dochód netto w euro musi wynosić co najmniej 5 000 zł miesięcznie w przeliczeniu na złote,
- kredyt przeznaczasz na cel mieszkaniowy,
- dochód nie może pochodzić z działalności gospodarczej prowadzonej za granicą (własnej firmy),
- oprocentowanie opiera się na EURIBOR 3M plus stała marża.
Wskazówka ode mnie!
Jeżeli masz działalność zarejestrowaną w Polsce i tutaj też płacisz podatki, ale masz kontrahentów z zagranicy, to normalnie dostaniesz kredyt w złotówkach.
Kredyt indeksowany do euro oznacza, że jest on wypłacany w złotych, ale saldo zadłużenia i kapitałowa część raty są przeliczane na euro, a odsetki naliczane w euro. Dzięki temu to, co spłacasz, jest powiązane z walutą Twojego dochodu. Przy przeliczeniach bank stosuje własne kursy, więc dochodzi tzw. spread walutowy, czyli różnica między kursem kupna a sprzedaży euro.
Warto też zaznaczyć, że kredyt hipoteczny dla pracujących za granicą nie jest już dostępny w bankach, które wcześniej miały go w swojej ofercie, czyli: w PKO BP, Banku Pekao czy Erste (dawniej Santander).
Jakie warunki trzeba spełnić? Potrzebne dokumenty
Aby otrzymać kredyt hipoteczny w euro w Alior Banku, trzeba spełnić następujące warunki:
- Regularne, udokumentowane dochody w euro, najchętniej akceptowane są te z umowy o pracę, wpływające na rachunek bankowy.
- Zdolność kredytowa, liczona według zasad opisanych niżej.
- Wkład własny - min. 10% wartości nieruchomości.
- Pozytywna historia kredytowa (lub brak negatywnej).
- Nieruchomość w Polsce z uregulowanym stanem prawnym i księgą wieczystą, w której bank wpisze hipotekę.
Wymagane dokumenty mogą się różnić w zależności od Twojej sytuacji, ale podstawowa lista wygląda tak:
- dokumenty potwierdzające źródło zarobków, ich wysokość i czas obowiązywania (np. umowa o pracę),
- dokument tożsamości,
- historia wpływów i obciążeń z rachunku za 3-6 ostatnich miesięcy,
- ostatnie roczne zeznanie podatkowe,
- raport z zagranicznych baz kredytobiorców albo zgoda na jego weryfikację,
- tłumaczenia przysięgłe dokumentów, jeśli bank ich oczekuje.
Wskazówka ode mnie!
Tłumaczenia zleć od razu tłumaczowi przysięgłemu, bo to ogranicza ryzyko nieporozumień z bankiem. Wyciągi z konta zbieraj tak, żeby widać było regularne wpływy wynagrodzenia, bo bank sprawdza ich ciągłość.
Jak bank liczy zdolność kredytową przy dochodzie z zagranicy?
Tak jak przy kredycie w złotych, ale z jedną różnicą: przy dochodzie w kilku walutach tylko waluta, w której zarabiasz najwięcej, jest liczona w pełnej wysokości. Pozostałe bank pomniejsza o 50%.
Rekomendacja S (nr 6) wskazuje, że bank zakłada deprecjację, czyli spadek wartości o 50%, walut innych niż ta, w której kredytobiorca albo gospodarstwo domowe ma najwyższe dochody. To zabezpieczenie na wypadek gwałtownego spadku kursu pozostałych walut.
Spójrz na przykład
Zarobki w gospodarstwie domowym wynoszą 8 000 zł w euro i 3 000 zł w złotych. Najwyższy dochód jest w euro, więc dochód w złotych bank policzy w 50%, czyli jako 1 500 zł. Do zdolności kredytowej zostanie przyjęte 9 500 zł zamiast 11 000 zł.
W praktyce oznacza to, że przy identycznych zarobkach bank zwykle wyliczy Ci niższą zdolność niż przy kredycie w złotych. Do tego dochodzą zasady, które obowiązują przy każdym kredycie hipotecznym, m.in. bufor stopy procentowej i koszty utrzymania, a także DSTI, czyli relacja rat do dochodu.
Jakie jest oprocentowanie kredytu indeksowanego do euro?
W Alior Banku oprocentowanie kredytu indeksowanego do euro opiera się na stawce EURIBOR 3M plus stała marża banku, a nie na WIBOR czy POLSTR, jak przy dochodach osiąganych w złotówkach.
EURIBOR (Euro Interbank Offered Rate) to europejski wskaźnik oprocentowania pożyczek między bankami. Gdy rośnie, rośnie oprocentowanie, a gdy spada, maleje. W ostatnich miesiącach wskaźnik ten rośnie, co jest naturalnym odzwierciedleniem sytuacji gospodarczej w strefie euro. Europejski Bank Centralny we wrześniu podniósł stopy procentowe o 25 pb, a w listopadzie jest prognozowana kolejna taka decyzja.
Warto więc w swoich kalkulacjach uwzględniać możliwe wzrosty raty w przyszłości.
EURIBOR 3M - wykres
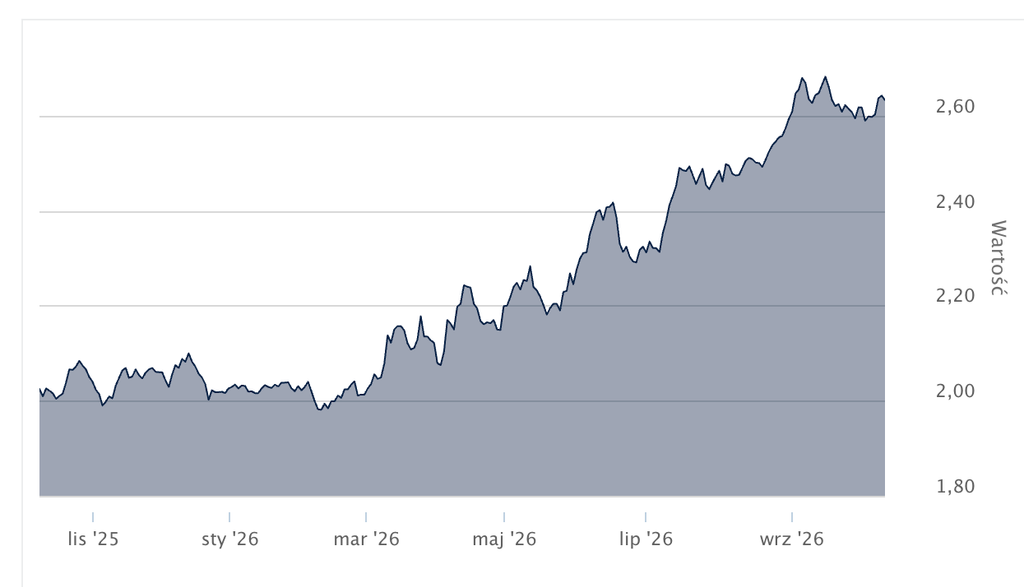
Źródło wykresu: Bankier.pl
Co z kredytem hipotecznym w euro, jeśli wrócisz do Polski?
Kredyt indeksowany do euro eliminuje ryzyko walutowe, dopóki zarabiasz w euro. Problem polega na tym, że gdy wrócisz do Polski i zaczniesz zarabiać w złotych, wzrost kursu euro podnosi ratę w przeliczeniu na złote.
Ustawa daje na takie sytuacje rozwiązanie. Zgodnie z art. 6 ust. 2, w przypadku umowy o kredyt hipoteczny w walucie obcej kredytodawca, na Twój wniosek, jest obowiązany zmienić walutę umowy na inną, jeśli:
- większość Twoich dochodów lub środków finansowych i aktywów jest w tej innej walucie, albo
- ta waluta jest walutą państwa członkowskiego, w którym mieszkałeś w dniu zawarcia umowy lub w którym mieszkasz w dniu złożenia wniosku.
Do zmiany stosuje się średni kurs NBP z dnia wniosku.
Czy kredyt indeksowany do euro się opłaca?
Jeśli zastanawiasz się nad kredytem hipotecznym dla pracujących za granicą, to zobacz jego wady i zalety:
Zalety:
- rata w walucie Twojego dochodu, więc ryzyko kursowe Cię nie dotyka, dopóki zarabiasz w euro,
- jedyna realna droga do kredytu w Polsce przy dochodzie zagranicznym,
- prawo do zmiany waluty po powrocie do Polski (art. 6 ust. 2), choć po kursie z dnia wniosku.
Wady:
- jeden bank z ofertą, więc nie porównasz i nie wynegocjujesz warunków,
- niższa zdolność kredytowa niż przy takim samym dochodzie w złotych,
- spread walutowy przy przeliczeniach i marża, która może zjeść przewagę niższego EURIBOR,
- brak możliwości skorzystania z Rodzinnego Kredytu Mieszkaniowego,
- ryzyko kursowe po powrocie do Polski albo po utracie pracy w strefie euro.
Na kredyt hipoteczny w euro decyduj się więc tylko wtedy, gdy naprawdę musisz, bo zależy Ci na kupnie nieruchomości, zlokalizowanej w Polsce i wiesz, że przez najbliższy czas nie wrócisz do kraju. Oferta jest ograniczona, więc nie masz dużego pola manewru.
Z kolei gdy w ciągu kilku lat planujesz powrót do Polski, to warto teraz skupić się na zarabianiu i budowaniu poduszki finansowej, a potem wziąć kredyt w złotówkach, korzystając z większych możliwości.
FAQ, czyli najczęściej zadawane pytania o kredyty hipoteczne dla pracujących za granicą
W jakim banku dostanę kredyt hipoteczny, jeśli zarabiam w euro?
Oficjalnie potwierdzoną ofertę ma Alior Bank: kredyt w złotych indeksowany do euro, na cel mieszkaniowy, dla osób zarabiających w euro, przy dochodzie niepochodzącym z działalności gospodarczej. Bank Pekao wycofał takie kredyty 9 czerwca 2025 r.
Czy dostanę kredyt w złotych, zarabiając w euro?
Zasadniczo nie, bo kredyt musi być w walucie, w której gospodarstwo domowe uzyskuje większość dochodów. Kredyt w złotych jest możliwy, gdy większość dochodów jest w złotych, np. dzięki zarobkom drugiego kredytobiorcy w Polsce. Wtedy dochód w euro bank pomniejszy o 50% (Rekomendacja S, nr 6).
Jakie warunki trzeba spełnić, żeby dostać kredyt w Alior Banku?
Musisz zarabiać w euro, a Twój dochód netto powinien wynosić co najmniej 5 000 zł miesięcznie w przeliczeniu na złote. Dochód nie może pochodzić z działalności gospodarczej, prowadzonej za granicą. Zwykle potrzebujesz umowy o pracę, dokumentu tożsamości, wyciągów z konta za 3-6 miesięcy, zeznania podatkowego oraz tłumaczeń przysięgłych. Minimalny wkład własny to 10% wartości nieruchomości.
Co, jeśli wrócę do Polski i będę zarabiać w złotych?
Ustawa przewiduje prawo wnioskowania o zmianę waluty umowy po średnim kursie NBP z dnia wniosku (art. 6 ust. 2), m.in. gdy mieszkasz w państwie, którego walutą jest ta, na którą zmieniasz. Ryzyko kursowe przy takiej zmianie nie znika.
Czy Erste (dawniej Santander), PKO BP albo Pekao udzielają kredytu dla pracujących za granicą?
Kredyt hipoteczny dla osoby zarabiającej w euro oferuje dziś tylko Alior Bank. Inne banki nie mają takiej oferty.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (t.j. Dz. U. z 2025 r. poz. 720), art. 6
- Komisja Nadzoru Finansowego, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie (tekst ujednolicony, czerwiec 2023), https://www.knf.gov.pl/knf/pl/komponenty/img/Rekomendacja_S_nowelizacja_czerwiec_2023_82872.pdf, dostęp: [19.10.2026] r.
- Alior Bank, Czy mogę wnioskować o kredyt hipoteczny, jeśli zarabiam za granicą?, https://www.aliorbank.pl/dodatkowe-informacje/pomoc/pytania-i-odpowiedzi/czy-moge-wnioskowac-o-kredyt-hipoteczny0.html, dostęp: [19.10.2026] r.
- Alior Bank, Informacja o ofercie wraz z przykładem reprezentatywnym (Megahipoteka), https://www.aliorbank.pl/dam/jcr:a684d376-8e9b-4ab4-a72d-65657f1f3491/UOKH-artykul10.pdf, dostęp: [19.10.2026] r.
- Alior Bank, Regulamin udzielania i obsługi kredytów zabezpieczonych na nieruchomości Megahipoteka (od 27.06.2025), https://www.aliorbank.pl/dam/jcr:d794852b-3e73-4510-bd7f-0145dd5f25d9/regulamin-udzielania-i-obslugi-kredytow-zabezpieczonych-na-nieruchomosci-megahipoteka-od-27062025.pdf, dostęp: [19.10.2026] r.
- EMMI (European Money Markets Institute), EURIBOR https://www.emmi-benchmarks.eu/benchmarks/euribor/rate/ dostęp: [19.10.2026] r.

